


MoneyGram®: Invia denaro
4,62.91K Recensioni
Dettagli dell'app
- Versione
- 27.17.0
- Aggiornato il
- Licenza
- Free
- Download
- 5.000.000+
- Sviluppatore
- MGI
- Categorie
- Finanza
- Piattaforma
- Android
Screenshot
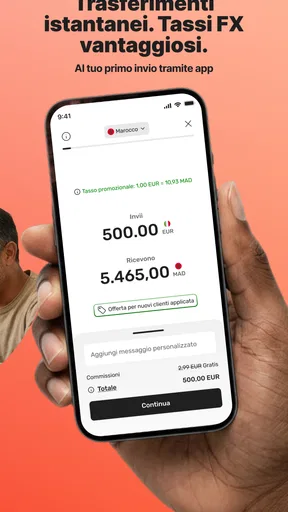
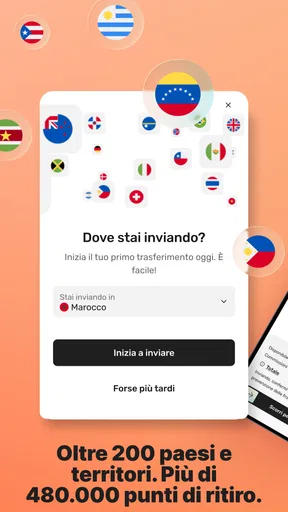
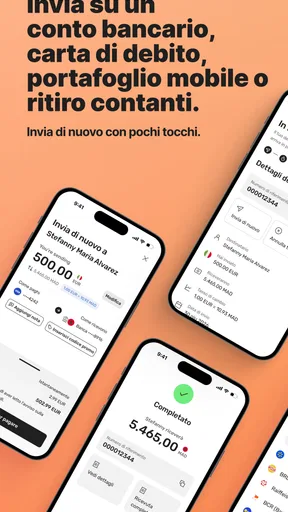
 Analisi di AppCompare
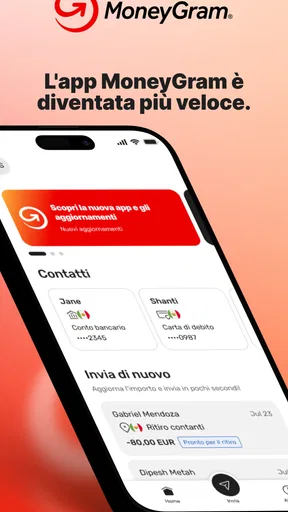
Con MoneyGram® mi aspetto soprattutto un modo pratico per organizzare un trasferimento, non un’app bancaria completa né una soluzione universale per ogni pagamento. La sua idea centrale è permettere di inviare o ricevere denaro scegliendo tra banca, wallet e contanti, con la possibilità di seguire l’invio. È un’impostazione utile quando mittente e destinatario non usano gli stessi strumenti, ma richiede di controllare con attenzione i dettagli prima di confermare: in un trasferimento, un nome o una modalità di ritiro sbagliati possono creare più problemi di una schermata poco intuitiva.
La considero adatta soprattutto a chi deve mandare denaro a una persona che vive altrove e vuole valutare diverse modalità di ricezione. Può essere una scelta sensata anche per chi non vuole dare per scontato che il destinatario abbia un conto bancario o un wallet compatibile. Invece, se il vostro obiettivo è dividere velocemente una spesa con qualcuno che usa già la stessa app bancaria, un trasferimento tra conti o un servizio di pagamento locale può risultare più diretto.
Dove si inceppa più spesso un trasferimento
Il punto delicato non è soltanto avviare l’invio: è assicurarsi che il percorso scelto sia quello che il destinatario può davvero usare. Prima di procedere, chiederei alla persona se preferisce ricevere sul conto, su un wallet oppure ritirare contanti, e verificherei con lei i dati necessari per quella modalità. È un passaggio semplice, ma evita di scoprire troppo tardi che l’opzione selezionata non corrisponde alle sue possibilità pratiche.
Un caso quotidiano chiarisce bene il vantaggio e il limite dell’app. Immaginate di voler aiutare un familiare che ha bisogno di denaro mentre è lontano: se può riceverlo sul proprio conto o wallet, la scelta digitale può essere comoda; se preferisce il contante, l’invio può essere impostato pensando al ritiro. In entrambi i casi, però, non darei per scontato che basti il numero di telefono o che ogni destinatario possa usare tutte le modalità. Chiarire prima il metodo di ricezione è più utile che correggere un invio già impostato.
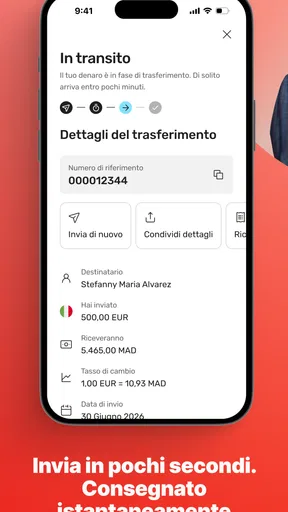
Il tracciamento dell’invio è un altro aspetto concreto: aiuta a capire a che punto si trova un’operazione senza affidarsi soltanto a messaggi scambiati con il destinatario. Io lo userei come riferimento comune, soprattutto se la persona aspetta il denaro per una necessità precisa. Se il trasferimento non sembra avanzare, controllerei prima i dettagli mostrati nell’app e quelli comunicati al destinatario, anziché ripetere subito l’operazione. Un secondo invio fatto per impazienza può complicare la situazione invece di risolverla.
La scelta tra contanti e ricezione digitale comporta un compromesso pratico. Il contante può essere preferibile a chi non gestisce pagamenti tramite app, ma impone al destinatario di organizzarsi per il ritiro. La ricezione su conto o wallet evita quel passaggio solo se il destinatario possiede e usa lo strumento appropriato. Per questo non considero una modalità migliore in assoluto: la scelta va fatta dal punto di vista di chi riceve, non solo da quello di chi invia.
Prima di iniziare: i controlli che evitano correzioni
Durante la configurazione, procederei con calma e terrei a portata di mano le informazioni corrette del destinatario. Inserirei i dati esattamente come la persona li comunica, senza abbreviazioni improvvisate o correzioni basate su come penso che dovrebbero apparire. Se qualcosa non torna, chiederei conferma prima di passare alla schermata successiva. È una precauzione poco spettacolare, ma nei trasferimenti di denaro vale più di molti tentativi successivi.
Controllerei anche la destinazione e il tipo di ricezione prima di confermare l’invio. Se sto organizzando un trasferimento per conto di un familiare, separerei le informazioni del mittente da quelle del destinatario e rileggerei ciascun campo con attenzione. Non è prudente affidarsi alla memoria, specialmente quando si alternano più conversazioni o si stanno preparando trasferimenti per persone diverse. La regola pratica che seguo è semplice: confermare i dati con chi riceve, poi ricontrollarli nella schermata dell’app.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
MoneyGram® è sviluppata da MGI e si colloca nell’ambito della finanza, ma non la userei come se fosse il sostituto completo della mia banca. La sua utilità è più mirata: gestire invii e ricezioni attraverso modalità diverse. Prima di scegliere tra questa soluzione e un bonifico abituale, valuterei quale percorso è concretamente disponibile per il destinatario e quanto è importante poter seguire il trasferimento dall’app. Per pagamenti ricorrenti tra persone che condividono già un sistema bancario comodo, lo strumento ordinario può essere più lineare.
Se l’app non procede, farei un controllo ordinato invece di ripetere tap a caso. Verificherei di aver completato i passaggi richiesti, che i dati digitati siano coerenti e che la modalità selezionata sia quella concordata. Poi chiuderei e riaprirei l’app e proverei di nuovo con una connessione stabile. Sono verifiche generali, non una garanzia che ogni problema dipenda dal telefono: se una schermata mostra un errore o una richiesta specifica, seguirei le indicazioni presentate lì senza inventare soluzioni alternative.
Come riprendere il flusso senza creare un secondo problema
Quando un invio resta in uno stato che non mi è chiaro, la prima cosa che farei è controllare il tracciamento e annotare le informazioni dell’operazione già avviata. Eviterei di iniziarne un’altra soltanto perché il destinatario non ha ancora confermato la ricezione. Prima gli chiederei se ha controllato il canale scelto e se ha seguito le istruzioni pertinenti alla modalità concordata. Questo distingue un ritardo di comunicazione da un errore nei dati senza moltiplicare le operazioni.
Se il destinatario si aspettava contanti ma l’invio è stato predisposto per un wallet o un conto, non cercherei di risolvere la discrepanza facendo partire un nuovo trasferimento senza aver capito il primo. Tornerei ai dettagli dell’operazione e alle opzioni che l’app mette effettivamente a disposizione per gestirla. Lo stesso vale al contrario: se la persona pensava di ricevere digitalmente, un ritiro in contanti potrebbe essere scomodo anche quando l’invio è andato a buon fine.
Un consiglio utile per chi manda denaro con regolarità è trattare ogni invio come una procedura autonoma, anche quando il destinatario è sempre lo stesso. Prima di confermare, ricontrollerei che il canale di ricezione sia ancora adatto e che i dati corrispondano alla richiesta attuale. Non darei per scontato che un’impostazione usata in passato sia corretta per un invio successivo. Questa piccola pausa riduce gli errori da automatismo, che sono facili da commettere proprio quando si pensa di conoscere già il flusso.
Se la schermata non si carica o l’app sembra bloccata, distinguerei tra un problema dell’interfaccia e un problema dell’operazione. Riavviare l’app può essere un tentativo ragionevole per il primo; non dimostra però che un trasferimento incompleto non sia stato registrato. Per questo, dopo un’interruzione, controllerei lo stato prima di ritentare. È una differenza importante: la risposta lenta di una schermata e l’esito del trasferimento non sono necessariamente la stessa cosa.
Quando l’origine del problema può essere fuori dall’app
Non tutto ciò che va storto durante un invio nasce da MoneyGram®. Il destinatario potrebbe aver scelto un canale che non usa, aver interpretato male i passaggi necessari o non aver visto un aggiornamento. Anche una connessione instabile può rendere difficile completare un’operazione o visualizzare il suo stato. In questi casi, ripetere subito l’invio non è la prima mossa che consiglierei: confrontare le informazioni disponibili e chiarire cosa vede ciascuna persona è più prudente.
Se invece compare un messaggio di errore preciso, lo leggerei per intero e seguirei la procedura indicata. Non proverei a superare un controllo modificando dati a caso o inserendo informazioni diverse solo per far avanzare il flusso. Quando l’app richiede una verifica o segnala che un passaggio non è completato, la scelta più sicura è correggere la causa indicata oppure usare i canali di assistenza previsti, anziché indovinare.
È utile anche distinguere tra un’app di trasferimento e un conto bancario. Il fatto che MoneyGram® consenta operazioni legate a banca, wallet o contanti non significa che ogni invio funzioni come un bonifico ordinario o che le stesse aspettative valgano per tutte le destinazioni. Per un pagamento tra colleghi che possono già trasferire denaro tra conti, userei probabilmente il metodo abituale. Per raggiungere una persona che preferisce un’altra modalità di ricezione, la flessibilità di scelta diventa invece il motivo principale per considerare l’app.
La procedura può avere più senso per chi invia denaro a persone con abitudini finanziarie diverse dalle proprie. Non la consiglierei automaticamente a chi cerca soprattutto un portafoglio digitale per gli acquisti quotidiani, una panoramica completa delle proprie spese o strumenti bancari da usare ogni giorno: l’idea qui è il trasferimento, non la gestione generale delle finanze personali. Sapere questo in anticipo aiuta a non scaricarla aspettandosi funzioni che appartengono a un’altra categoria di prodotto.
A chi la consiglierei, e a chi suggerirei altro
La consiglierei a chi ha un motivo concreto per inviare denaro e vuole poter valutare più modalità di ricezione, oltre a seguire l’invio. È particolarmente sensata quando mittente e destinatario non hanno le stesse preferenze o non si affidano entrambi al medesimo servizio bancario. La apprezzo anche per la possibilità di ragionare sul trasferimento dal punto di vista di chi riceve: contanti, conto o wallet non sono dettagli secondari, ma determinano quanto sarà pratico l’arrivo del denaro.
La sconsiglierei, o almeno la confronterei con un’alternativa, se si tratta di un piccolo pagamento informale tra persone che usano già lo stesso sistema di trasferimento bancario e non hanno bisogno di opzioni diverse. In quel caso, aprire un servizio separato può aggiungere passaggi senza un vantaggio chiaro. La stessa cautela vale se non avete ancora concordato con il destinatario il metodo di ricezione: installare l’app prima di chiarire questo punto non risolve l’incertezza più importante.
La disponibilità gratuita è un elemento favorevole per provarla, ma non la confonderei con la convenienza di ogni singolo trasferimento: valuterei sempre le condizioni mostrate durante l’operazione prima di confermare. In un servizio finanziario, è meglio decidere con le informazioni presenti nel flusso corrente che affidarsi a supposizioni generali. La valutazione media di 4,6, insieme a oltre 5 milioni di installazioni, suggerisce che molte persone la usano; per me, però, la domanda decisiva resta se il suo percorso corrisponde alle esigenze del destinatario.
La classificazione PEGI 3 indica un’etichetta di contenuto adatta a un pubblico molto ampio, ma non è un invito a far usare l’app ai bambini: gestire denaro resta una responsabilità dell’adulto. Quanto alla compatibilità, la versione attuale 27.17.0 richiede Android 7.0 o successivo. Chi ha un dispositivo compatibile può quindi valutare l’installazione, tenendo presente che l’esperienza concreta dipende anche dalla rete e dal completamento corretto dei passaggi richiesti.
Il mio verdetto pratico
MoneyGram® fa al meglio un lavoro specifico: aiutare a impostare e seguire trasferimenti verso persone che possono ricevere denaro in modi diversi. La sua utilità non sta nel sostituire tutte le altre app finanziarie, ma nel permettere di scegliere un percorso adatto anche quando il destinatario non vuole o non può usare la stessa soluzione del mittente. Per chi ha questa esigenza, la combinazione di invio, opzioni di ricezione e tracciamento è concreta e comprensibile.
Il principale attrito, a mio avviso, è la necessità di arrivare preparati: bisogna sapere quale modalità vuole il destinatario e ricontrollare i dati prima di confermare. L’app non può compensare una scelta fatta senza accordarsi o un’informazione inserita male. Se un trasferimento sembra fermo, controllerei lo stato prima di ripetere l’operazione e distinguerei un problema di connessione da una difficoltà relativa alla ricezione.
Con una valutazione media di 4,6 e circa 93 mila valutazioni, MoneyGram® risulta una scelta consolidata tra chi cerca questo tipo di servizio; il numero di recensioni è vicino a 2.900. Il mio giudizio resta comunque legato al caso d’uso: la sceglierei per trasferire denaro a qualcuno che ha bisogno di una modalità diversa dal semplice accredito sul proprio conto, ma preferirei il sistema bancario abituale per uno scambio domestico già facile tra utenti. Se chiarite la ricezione prima di iniziare e verificate ogni schermata con calma, l’app può essere una soluzione pratica; se cercate una banca digitale completa o un sistema per pagamenti quotidiani, guarderei altrove.
Pro
- Inviare denaro a contatti già usati può rendere più rapide le operazioni successive.
- L’app consente di controllare lo stato dei trasferimenti senza recarsi in agenzia.
- Le opzioni disponibili possono includere il ritiro in contanti o la ricezione su conto.
- La cronologia aiuta a ritrovare i dettagli delle operazioni precedenti.
- L’interfaccia mobile permette di avviare un invio anche fuori dagli orari degli sportelli.
Contro
- Commissioni e cambio possono variare in base a importo
- destinazione e metodo di pagamento.
- La disponibilità di ritiro o accredito dipende dal Paese e dai servizi locali.
- Per completare alcune operazioni può essere richiesta una verifica dell’identità.
- I tempi di consegna non sono sempre immediati e possono variare secondo il trasferimento.
- Potrebbero applicarsi limiti di invio e requisiti aggiuntivi in base alla destinazione.
Domande frequenti su MoneyGram®: Invia denaro
Che cos’è MoneyGram®: Invia denaro e quali operazioni permette di effettuare?
MoneyGram®: Invia denaro è l’app ufficiale del servizio MoneyGram, pensata per gestire trasferimenti internazionali direttamente da uno smartphone. In base al Paese, alle modalità disponibili e ai requisiti del servizio, può consentire di inviare denaro, controllare le commissioni e il tasso di cambio prima di confermare e seguire lo stato di una transazione. Le funzioni e le destinazioni supportate possono variare, quindi è consigliabile verificare i dettagli nell’app prima di procedere.
Come si invia denaro con l’app MoneyGram e quali informazioni servono?
Per avviare un invio, in genere occorre scegliere il Paese di destinazione e l’importo, selezionare il metodo con cui il destinatario riceverà il denaro e inserire i suoi dati esattamente come risultano sui documenti, quando richiesto. Potrebbe essere necessario creare un account o verificare la propria identità e aggiungere un metodo di pagamento. Prima di confermare, controlla attentamente importo totale, commissioni, cambio, tempi stimati e informazioni del destinatario: disponibilità e passaggi possono dipendere dalla località.
Quanto costa inviare denaro con MoneyGram e quanto tempo impiega il trasferimento?
Il costo non è necessariamente uguale per tutti gli invii: può variare in base all’importo, ai Paesi coinvolti, al metodo di pagamento e a quello scelto dal destinatario. Anche i tempi possono cambiare; alcune modalità possono essere rapide, mentre altre richiedono più tempo per elaborazione, verifiche o orari di apertura dei punti di ritiro. L’app mostra le condizioni applicabili alla transazione prima dell’invio: verifica commissioni, tasso di cambio e stima dei tempi senza considerarli garantiti in ogni situazione.
Il destinatario deve avere l’app MoneyGram per ricevere il denaro?
Non sempre. A seconda del Paese e dell’opzione selezionata, il destinatario potrebbe ricevere il denaro su un conto bancario o un portafoglio mobile, oppure ritirarlo in contanti presso un punto MoneyGram aderente. Per il ritiro possono essere richiesti un documento d’identità valido e i dettagli della transazione; i requisiti esatti dipendono dalla destinazione e dalle regole locali. Prima di inviare, scegli una modalità effettivamente disponibile per il destinatario e comunicagli le istruzioni necessarie in modo sicuro.
L’app MoneyGram è sicura e cosa fare se un invio presenta un problema?
MoneyGram può richiedere la verifica dell’identità e applicare controlli alle transazioni, ma è comunque importante proteggere l’account con credenziali robuste e scaricare l’app da uno store ufficiale. Non condividere password, codici di verifica o dettagli della transazione con persone non fidate; prima di inviare, verifica l’identità del destinatario e l’eventuale irrevocabilità del trasferimento. Se un pagamento risulta in sospeso, non arriva o presenta dati errati, consulta lo stato nell’app e contatta l’assistenza ufficiale, conservando ricevuta e numero di riferimento.


